เมื่ออายุเปลี่ยน เป้าหมายทางการเงินก็เปลี่ยนตาม ในช่วงเริ่มต้นทำงาน เราอาจยอมรับความผันผวนได้มาก เพื่อเปิดโอกาสให้เงินลงทุนเติบโตในระยะยาว
แต่พอเริ่มเข้าใกล้วัยเกษียณ เป้าหมายอาจค่อย ๆ เปลี่ยนไปเป็นการรักษาเงินที่สะสมมา พร้อมลดความผันผวนของพอร์ตให้อยู่ในระดับที่รับไหว
ส่วนวันที่เกษียณแล้ว โจทย์สำคัญอาจไม่ใช่การทำให้เงินก้อนใหญ่ขึ้นอีกต่อไป แต่คือการบริหารเงินก้อนนั้นให้กลายเป็น “เงินใช้” ที่เพียงพอ และอยู่กับเราไปได้นานที่สุด
ซึ่งนี่คือหัวใจสำคัญของ 𝐋𝐢𝐟𝐞𝐭𝐢𝐦𝐞 𝐈𝐧𝐯𝐞𝐬𝐭𝐦𝐞𝐧𝐭 𝐒𝐨𝐥𝐮𝐭𝐢𝐨𝐧𝐬 แนวคิดการลงทุนที่ค่อย ๆ ปรับบทบาทของเงินให้สอดคล้องกับเป้าหมาย ความเสี่ยง และความจำเป็นในแต่ละช่วงวัย
ตั้งแต่การสร้างความมั่งคั่งในวัยทำงาน การเตรียมความพร้อมก่อนเกษียณ ไปจนถึงการบริหารเงินหลังเกษียณให้มีเงินสำหรับใช้จ่ายอย่างเหมาะสม
ทั้งนี้ ตลอด 2 ปีที่ผ่านมา KAsset และ J.P. Morgan Asset Management ได้ร่วมกันผลักดันแนวคิด Core Portfolio จน K-WealthPLUS Series มีมูลค่าทรัพย์สินภายใต้การจัดการรวมกว่า 100,000 ล้านบาท และกำลังต่อยอดความร่วมมือไปสู่การพัฒนาโซลูชันที่ดูแลเป้าหมายทางการเงินได้ตลอดทุกช่วงชีวิต
บทความนี้จึงอยากชวนทุกคนมาดูโจทย์สำคัญของการบริหารเงินหลังเกษียณ พร้อมทำความเข้าใจว่า ทำไมเงินหลังเกษียณจึงอาจยังต้องลงทุนต่อ และ KAsset กับ J.P. Morgan Asset Management นำความเชี่ยวชาญมาร่วมกันพัฒนาโซลูชันสำหรับช่วงชีวิตนี้อย่างไร
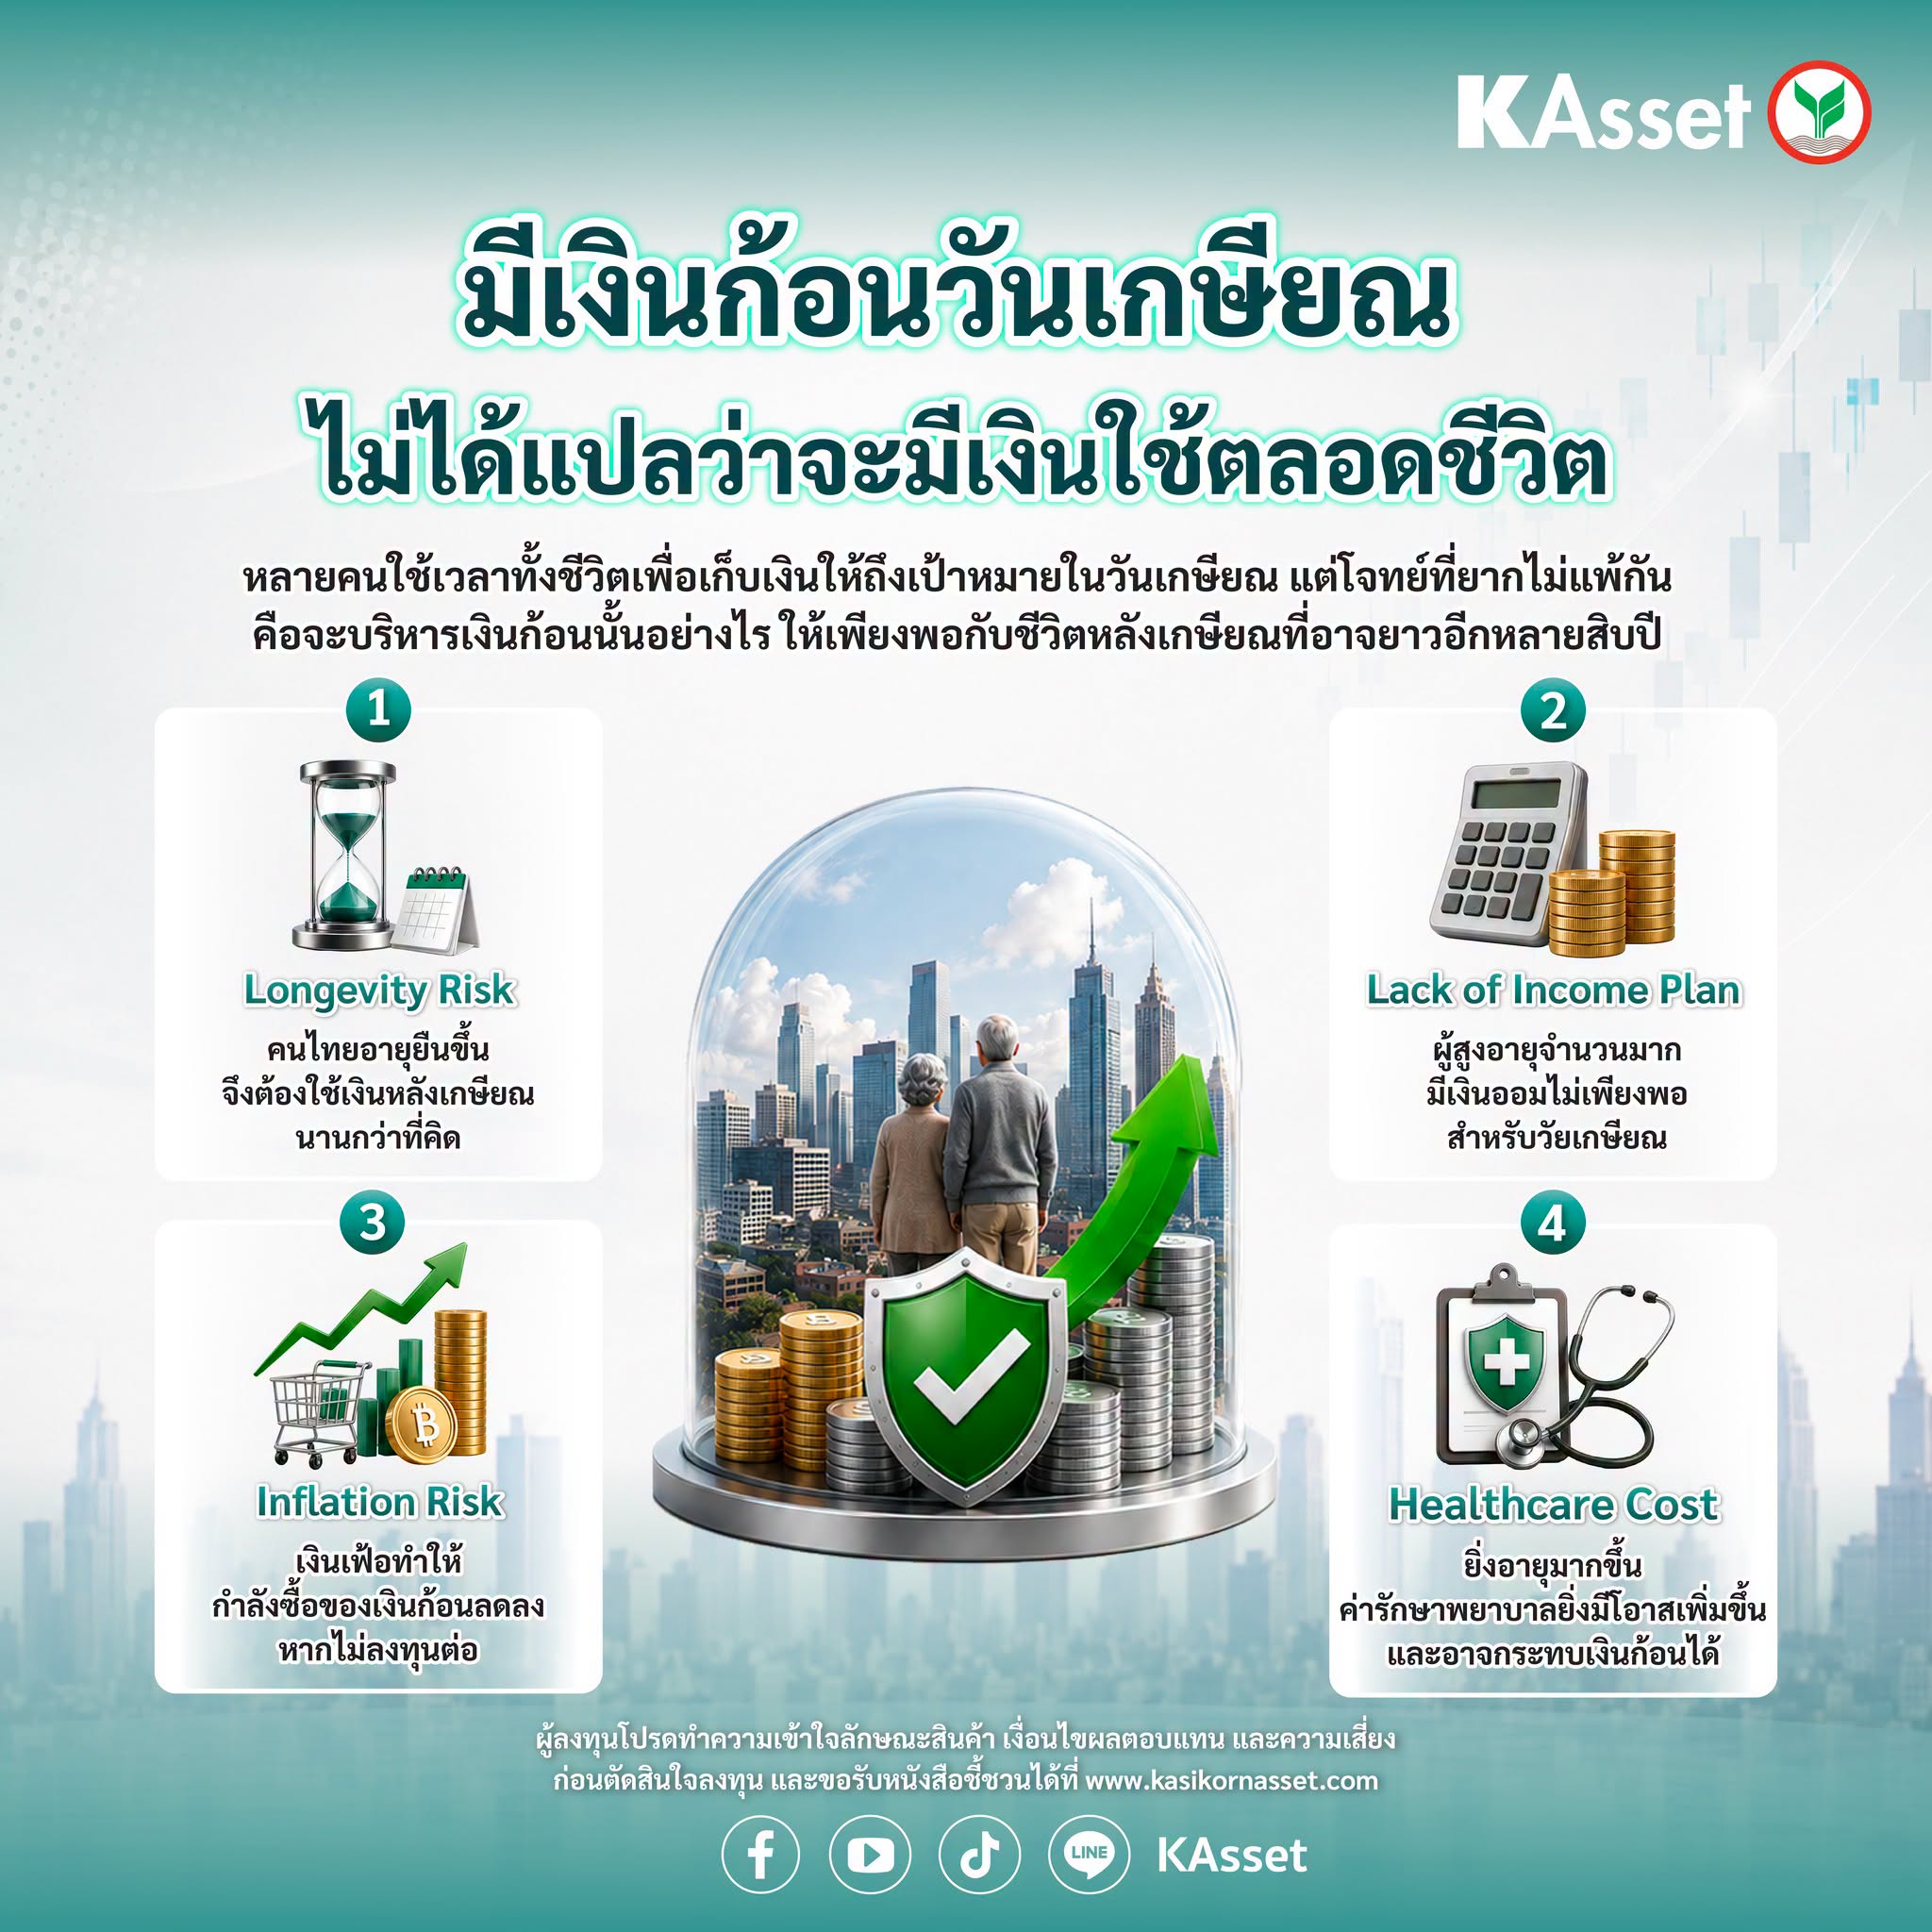
ตลอดช่วงวัยทำงาน หลายคนมีเป้าหมายชัดเจนว่า วันหนึ่งต้องมีเงินเก็บมากพอที่จะเกษียณได้อย่างสบายใจเราจึงใช้เวลาหลายสิบปีออมเงิน ลงทุน และสะสมความมั่งคั่ง เพื่อให้มี “เงินก้อน” พร้อมใช้ในวันที่รายได้ประจำหยุดลง
แต่เมื่อถึงวันเกษียณจริง ๆ โจทย์ทางการเงินอาจไม่ได้จบลงพร้อมกับเงินเดือน เพราะเงินก้อนที่สะสมมา อาจต้องดูแลค่าใช้จ่ายของเราไปอีก 20 ปี 30 ปี หรือนานกว่านั้น ขึ้นอยู่กับอายุ สุขภาพ ไลฟ์สไตล์ และภาระของแต่ละคน
ยิ่งคนเรามีแนวโน้มอายุยืนขึ้น ระยะเวลาที่ต้องใช้เงินหลังเกษียณก็ยิ่งนานขึ้นตามไปด้วย เงินก้อนที่ดูเหมือนมากในวันนี้ จึงอาจไม่ได้มากเท่าเดิม เมื่อต้องแบ่งออกมาใช้ตลอดหลายสิบปี
ยังไม่นับ “เงินเฟ้อ” ที่ค่อย ๆ ลดกำลังซื้อของเราลงทุกปี เงินจำนวนเท่าเดิมในอนาคต อาจซื้อสินค้าและบริการได้น้อยลง โดยเฉพาะหากเงินทั้งหมดถูกเก็บไว้ในสินทรัพย์ที่แทบไม่มีโอกาสเติบโต
อีกหนึ่งรายจ่ายที่มองข้ามไม่ได้ คือ “ค่ารักษาพยาบาล” ซึ่งมักมีบทบาทเพิ่มขึ้นเมื่ออายุมากขึ้น และอาจกลายเป็นค่าใช้จ่ายก้อนใหญ่ที่เกิดขึ้นโดยไม่ทันตั้งตัว
ขณะเดียวกัน เมื่อไม่มี “รายได้ประจำ” เงินก้อนเดิมก็ต้องถูกถอนออกมาใช้ทุกเดือน และหากไม่มีแผนว่าจะบริหารเงินและสร้างกระแสเงินสดอย่างไร เงินที่ใช้เวลาสะสมมาทั้งชีวิต ก็อาจลดลงเร็วกว่าที่คิด
ดังนั้น การวางแผนเกษียณจึงไม่ควรหยุดอยู่แค่คำถามว่า “ต้องมีเงินก้อนเท่าไร?” แต่ควรคิดต่อด้วยว่า “จะบริหารเงินก้อนนั้นอย่างไร ให้เพียงพอไปตลอดชีวิต ?”
หลังเกษียณ การเก็บเงินไว้ในรูปแบบเงินสดอาจทำให้เรารู้สึกอุ่นใจ เพราะมองเห็นเงินต้นอยู่ครบและหยิบใช้ได้ทันที
แต่ในความเป็นจริง เงินก้อนนี้ยังต้องถูกทยอยนำมาใช้จ่ายทุกเดือน ขณะที่เงินเฟ้อก็ค่อย ๆ ทำให้เงินจำนวนเท่าเดิมซื้อสินค้าและบริการได้น้อยลง ซึ่งหากเงินก้อนนี้ไม่มีโอกาสเติบโตเลย ระยะเวลาที่เงินจะรองรับค่าใช้จ่ายหลังเกษียณได้ ก็อาจสั้นกว่าที่วางแผนไว้ได้
ลองดูตัวอย่างนี้
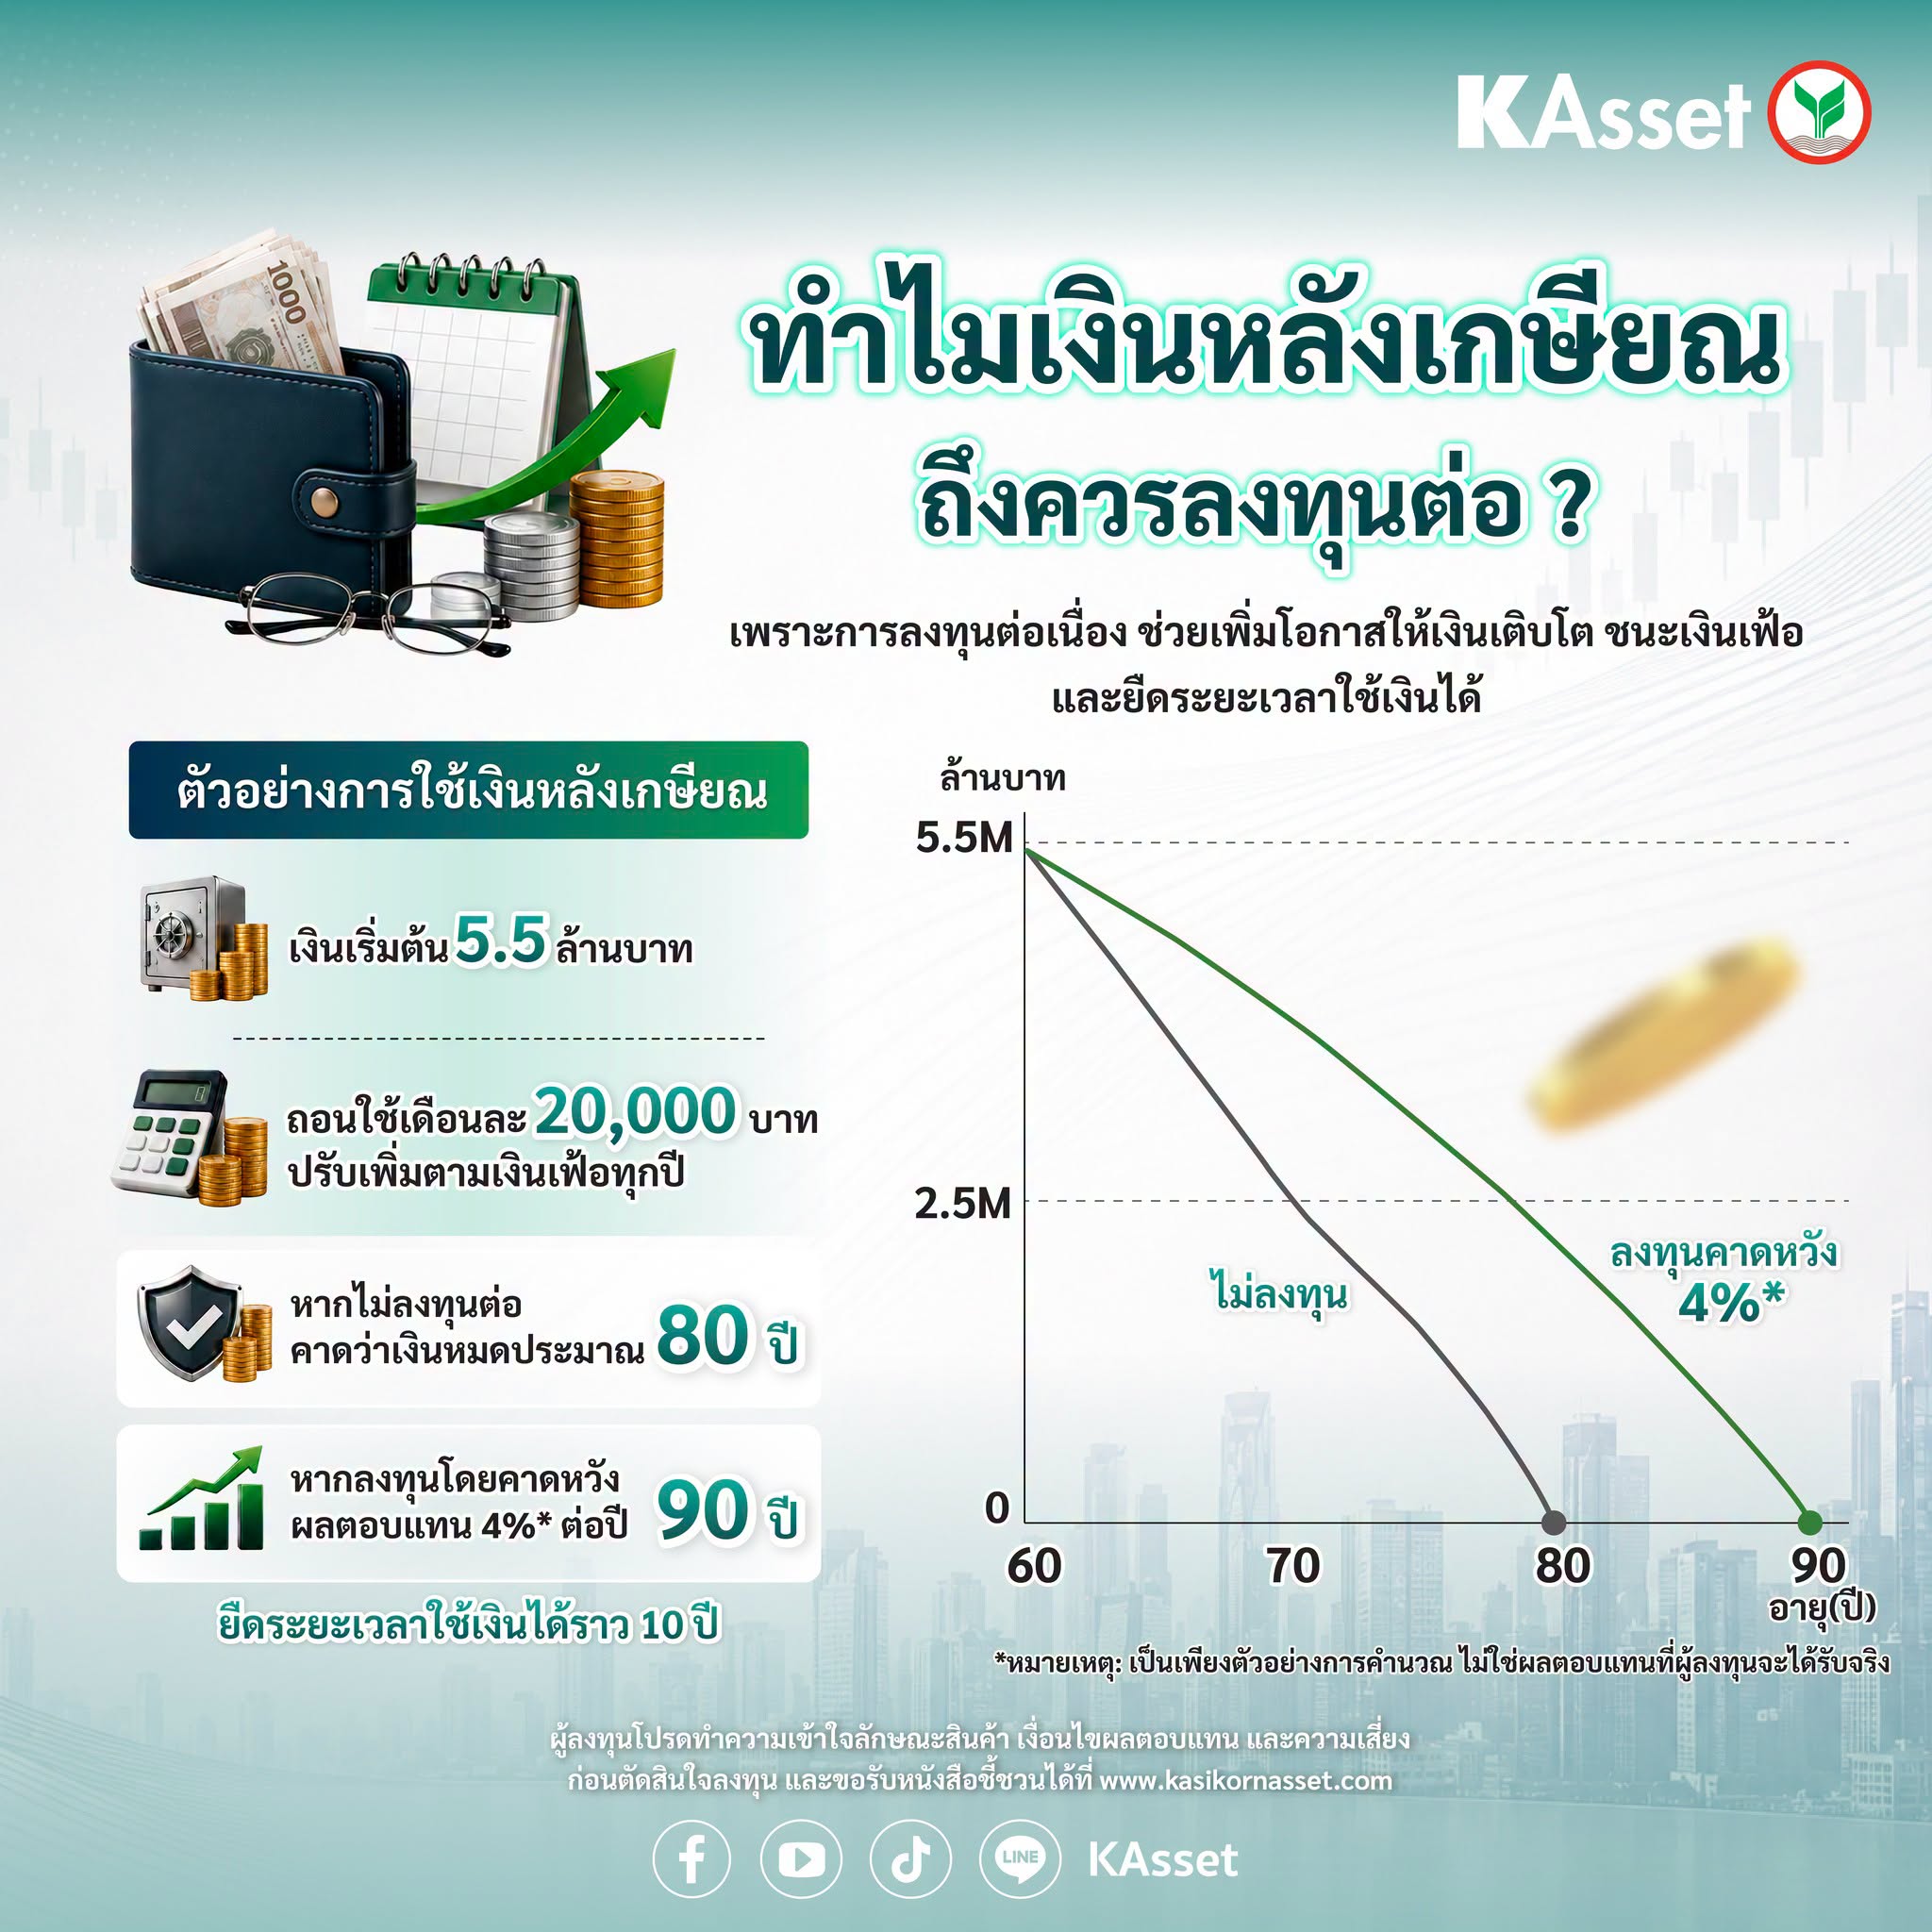
สมมติว่าเรามีเงินหลังเกษียณประมาณ 5.5 ล้านบาท และถอนใช้เดือนละ 20,000 บาท โดยปรับจำนวนเงินเพิ่มตามอัตราเงินเฟ้อในแต่ละปี
🔸 หากไม่ลงทุนต่อ : เงินก้อนอาจเพียงพอไปถึงอายุประมาณ 80 ปี
🔸 หากนำเงินบางส่วนไปลงทุน : โดยคาดหวังผลตอบแทนเฉลี่ย 4%* ต่อปี เงินก้อนเดียวกันนี้อาจเพียงพอไปถึงอายุประมาณ 90 ปี
เท่ากับว่า การให้เงินบางส่วนได้ลงทุนต่อ อาจช่วยยืดระยะเวลาการใช้เงินออกไปได้ประมาณ 10 ปีเลยทีเดียว
*หมายเหตุ: เป็นเพียงตัวอย่างการคำนวณ ไม่ใช่ผลตอบแทนที่ผู้ลงทุนจะได้รับจริง
การวางแผนลงทุนไม่ได้มีโจทย์เดียวตลอดชีวิต
ในวัยทำงาน เราอาจต้องการให้เงินเติบโตเพื่อสร้างความมั่งคั่ง เมื่อเข้าใกล้เกษียณ เราอาจเริ่มให้ความสำคัญกับการรักษาเงินที่สะสมมา และลดความผันผวนของพอร์ต
ส่วนหลังเกษียณ โจทย์ก็เปลี่ยนไปอีกครั้ง เพราะเงินก้อนเดิมต้องถูกบริหารให้สามารถรองรับค่าใช้จ่าย ขณะเดียวกันก็ยังต้องมีโอกาสเติบโตต่อในระยะยาว
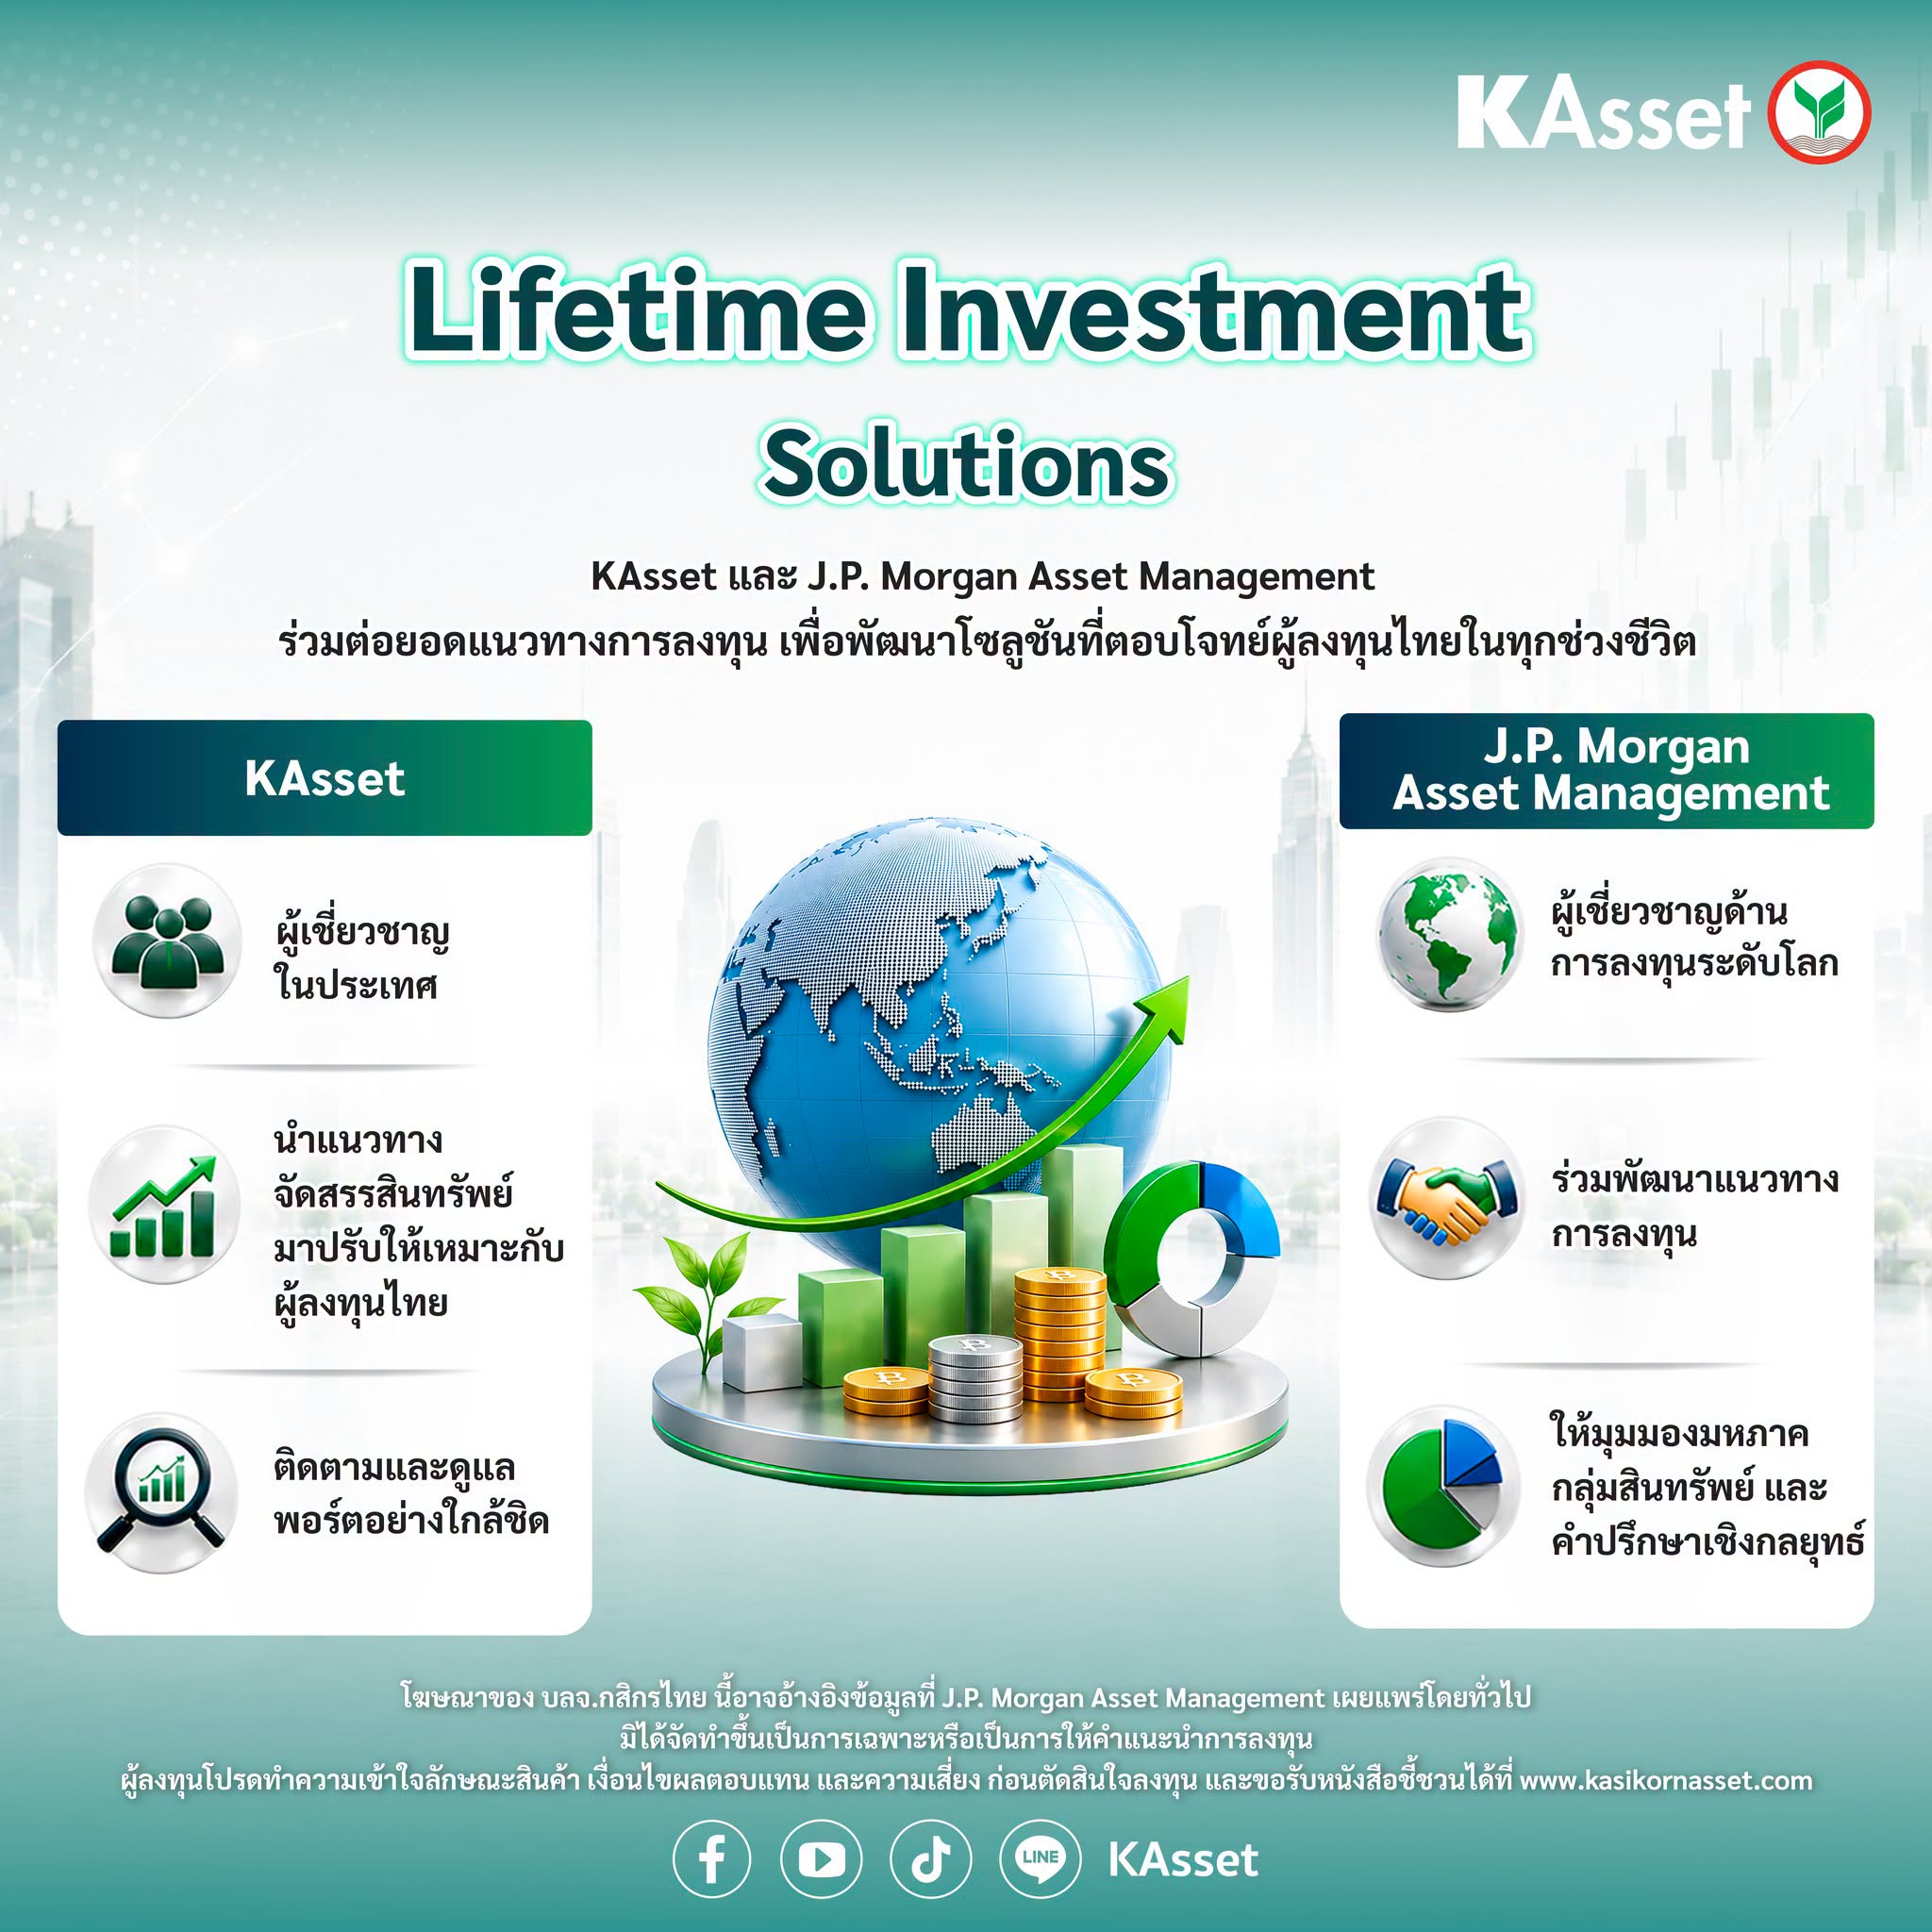
และนั่นจึงเป็นเหตุผลว่าทำไม KAsset และ J.P. Morgan Asset Management จึงมุ่งพัฒนา 𝐋𝐢𝐟𝐞𝐭𝐢𝐦𝐞 𝐈𝐧𝐯𝐞𝐬𝐭𝐦𝐞𝐧𝐭 𝐒𝐨𝐥𝐮𝐭𝐢𝐨𝐧𝐬 ที่ตอบโจทย์ผู้ลงทุนไทยในทุกช่วงชีวิต ตั้งแต่การสร้างความมั่งคั่ง การเตรียมความพร้อมก่อนเกษียณ ไปจนถึงการบริหารเงินหลังเกษียณ
โดยนำองค์ความรู้และความเชี่ยวชาญด้านการลงทุนระดับโลกมาประยุกต์ให้สอดคล้องกับความต้องการของผู้ลงทุนไทย เพื่อสนับสนุนให้คนไทยสามารถสร้างความมั่นคงทางการเงินได้อย่างยั่งยืนในระยะยาว