11/2/2026

Longevity Risk คือความเสี่ยงที่อายุยืนยาวเกินไป จนเงินที่สะสมไว้ไม่พอใช้​

เมื่อพูดถึงความเสี่ยงในวัยเกษียณ หลายคนมักนึกถึง Longevity Risk หรือความเสี่ยงที่อายุยืนยาวเกินไปจนเงินที่สะสมไว้ไม่พอใช้ 

ความกังวลเรื่องเงินไม่พอใช้ในวัยเกษียณ มักไม่ได้เกิดจากการใช้จ่ายฟุ่มเฟือย แต่เป็นเพราะปัจจัยที่ยากจะควบคุมอย่าง "อัตราเงินเฟ้อ" ที่กัดกินมูลค่าของเงินออมลงทุกปี ร่วมกับภาระค่าใช้จ่ายที่สูงขึ้นอย่างต่อเนื่อง โดยเฉพาะค่ารักษาพยาบาลในช่วงบั้นปลายชีวิต

ยิ่งในยุคปัจจุบันที่คนส่วนใหญ่มีอายุยืนยาวขึ้น การมีเพียงเงินเก็บแบบเดิมๆ โดยปราศจากการบริหารจัดการและการวางแผนทางการเงินที่ดีพอ จึงอาจไม่เพียงพอต่อการรับมือกับค่าครองชีพและค่าใช้จ่ายด้านสุขภาพที่เพิ่มขึ้นในระยะยาว
ท้ายที่สุด ปัญหานี้จึงส่งผลให้ผู้สูงอายุหลายคนต้องเผชิญกับภาวะเงินไม่พอใช้ และขาดความมั่นคงทางการเงินในช่วงชีวิตที่เหลืออยู่

ดังนั้น การวางแผนและบริหารจัดการเงินออมอย่างชาญฉลาด เพื่อรับมือกับเงินเฟ้อและค่าใช้จ่ายด้านสุขภาพ จึงเป็นหัวใจสำคัญ โดยแฉพาะ
การเลือกแนวทางการลงทุนที่ช่วยสร้างกระแสเงินสดได้ในระยะยาว เพื่อตัดความกังวลเรื่องเงินไม่พอใช้หลังเกษียณ รวมถึงการลดความเสี่ยงเงินเฟ้อในอนาคตอีกด้วย
​
เมื่อเข้าสู่วัยเกษียณ รายได้ประจำอาจลดลงหรือหายไป แต่ค่าใช้จ่ายในชีวิตประจำวันยังคงเดินหน้าต่อ การมีเงินก้อนเพียงอย่างเดียวจึงอาจไม่เพียงพอ หากไม่มีแผนบริหารเงินให้สามารถนำมาใช้ได้อย่างต่อเนื่อง
​​​​
857323960_2153741669347781_4704381333167987405_n.jpg

K-WPLIFETIME(R) จึงออกแบบมาเพื่อช่วยจัดการเงินหลังเกษียณ พร้อมตอบโจทย์สำคัญทั้ง 4 ด้านด้วยกัน

1. เปลี่ยนเงินเก็บให้เป็นกระแสเงินสด 
กองทุน K-WPLIFETIME(R) เลือกลงทุนกับสินทรัพย์ที่มีโอกาสสร้างกระแสเงินสด (Income) อย่างสม่ำเสมอ เช่น หุ้นปันผลสูง REITs และตราสารหนี้คุณภาพดี เพื่อเปลี่ยนเงินลงทุนให้กลายมาเป็นโอกาสสร้างรายรับกลับมาใช้จ่ายในชีวิตประจำวันต่อ และช่วยลดความกังวลเรื่องเงินไม่พอใช้หลังเกษียณ

2. พร้อมรับมือความผันผวน 
อีกหนึ่งจุดเด่นสำคัญคือการเป็นกองทุนผสม ที่ลงทุนยืดหยุ่นในสินทรัพย์หลากหลายประเภท ซึ่งผ่านการคัดเลือกมาแล้วว่าเหมาะสมสำหรับการลงทุนในช่วงวัยเกษียณ

นอกจากนี้ การลงทุนหลายสินทรัพย์ยังเป็นการกระจายแหล่งที่มาของผลตอบแทน ไม่ต้องพึ่งพาการเติบโตของสินทรัพย์ประเภทใดประเภทหนึ่งเพียงอย่างเดียว ซึ่งช่วยรับมือกับความผันผวนของตลาดได้ดีกว่าการลงทุนสินทรัพย์เดียวอีกด้วย

3. รับมือเงินเฟ้อ เพื่อยืดเงินเกษียณอยู่ได้นานขึ้น 
การออมเงินไว้เฉย ๆ โดยไม่ลงทุน ต้องเผชิญกับความเสี่ยงของอัตราเงินเฟ้อที่ปรับตัวขึ้นทุกปี จนอาจทำให้มูลค่าเงินที่เก็บไว้ลดลงเมื่อเวลาผ่านไป กองทุน K-WPLIFETIME(R) จึงลงทุนกับสินทรัพย์ที่มีแนวโน้มการเติบโตสูง ซึ่งช่วยให้ผลตอบแทนได้รับการเติบโตทันกับเงินเฟ้อ และรักษาเงินก้อนเกษียณของเราให้มั่นคงมากขึ้นในระยะยาว

4. วางแผนรับกระแสเงินสดหลังเกษียณ
โอกาสรับกระแสเงินสดผ่านการรับซื้อคืนหน่วยลงทุนอัตโนมัติ K-WPLIFETIME(R) ที่มีเป้าหมายจ่ายเงินจากการรับซื้อคืนหน่วยลงทุนอัตโนมัติ (Auto Redemption) ไม่เกินปีละ 12 ครั้ง
858238965_1127257676753854_5751661866410738831_n.jpg
​
แน่นอนการมีเงินใช้หลังเกษียณอย่างสม่ำเสมอ ไม่ได้ขึ้นอยู่กับการเลือกสินทรัพย์เพียงอย่างเดียวเท่านั้น แต่ต้องรวมถึงการจัดสรรพอร์ตให้เหมาะกับเป้าหมายระยะยาวด้วย

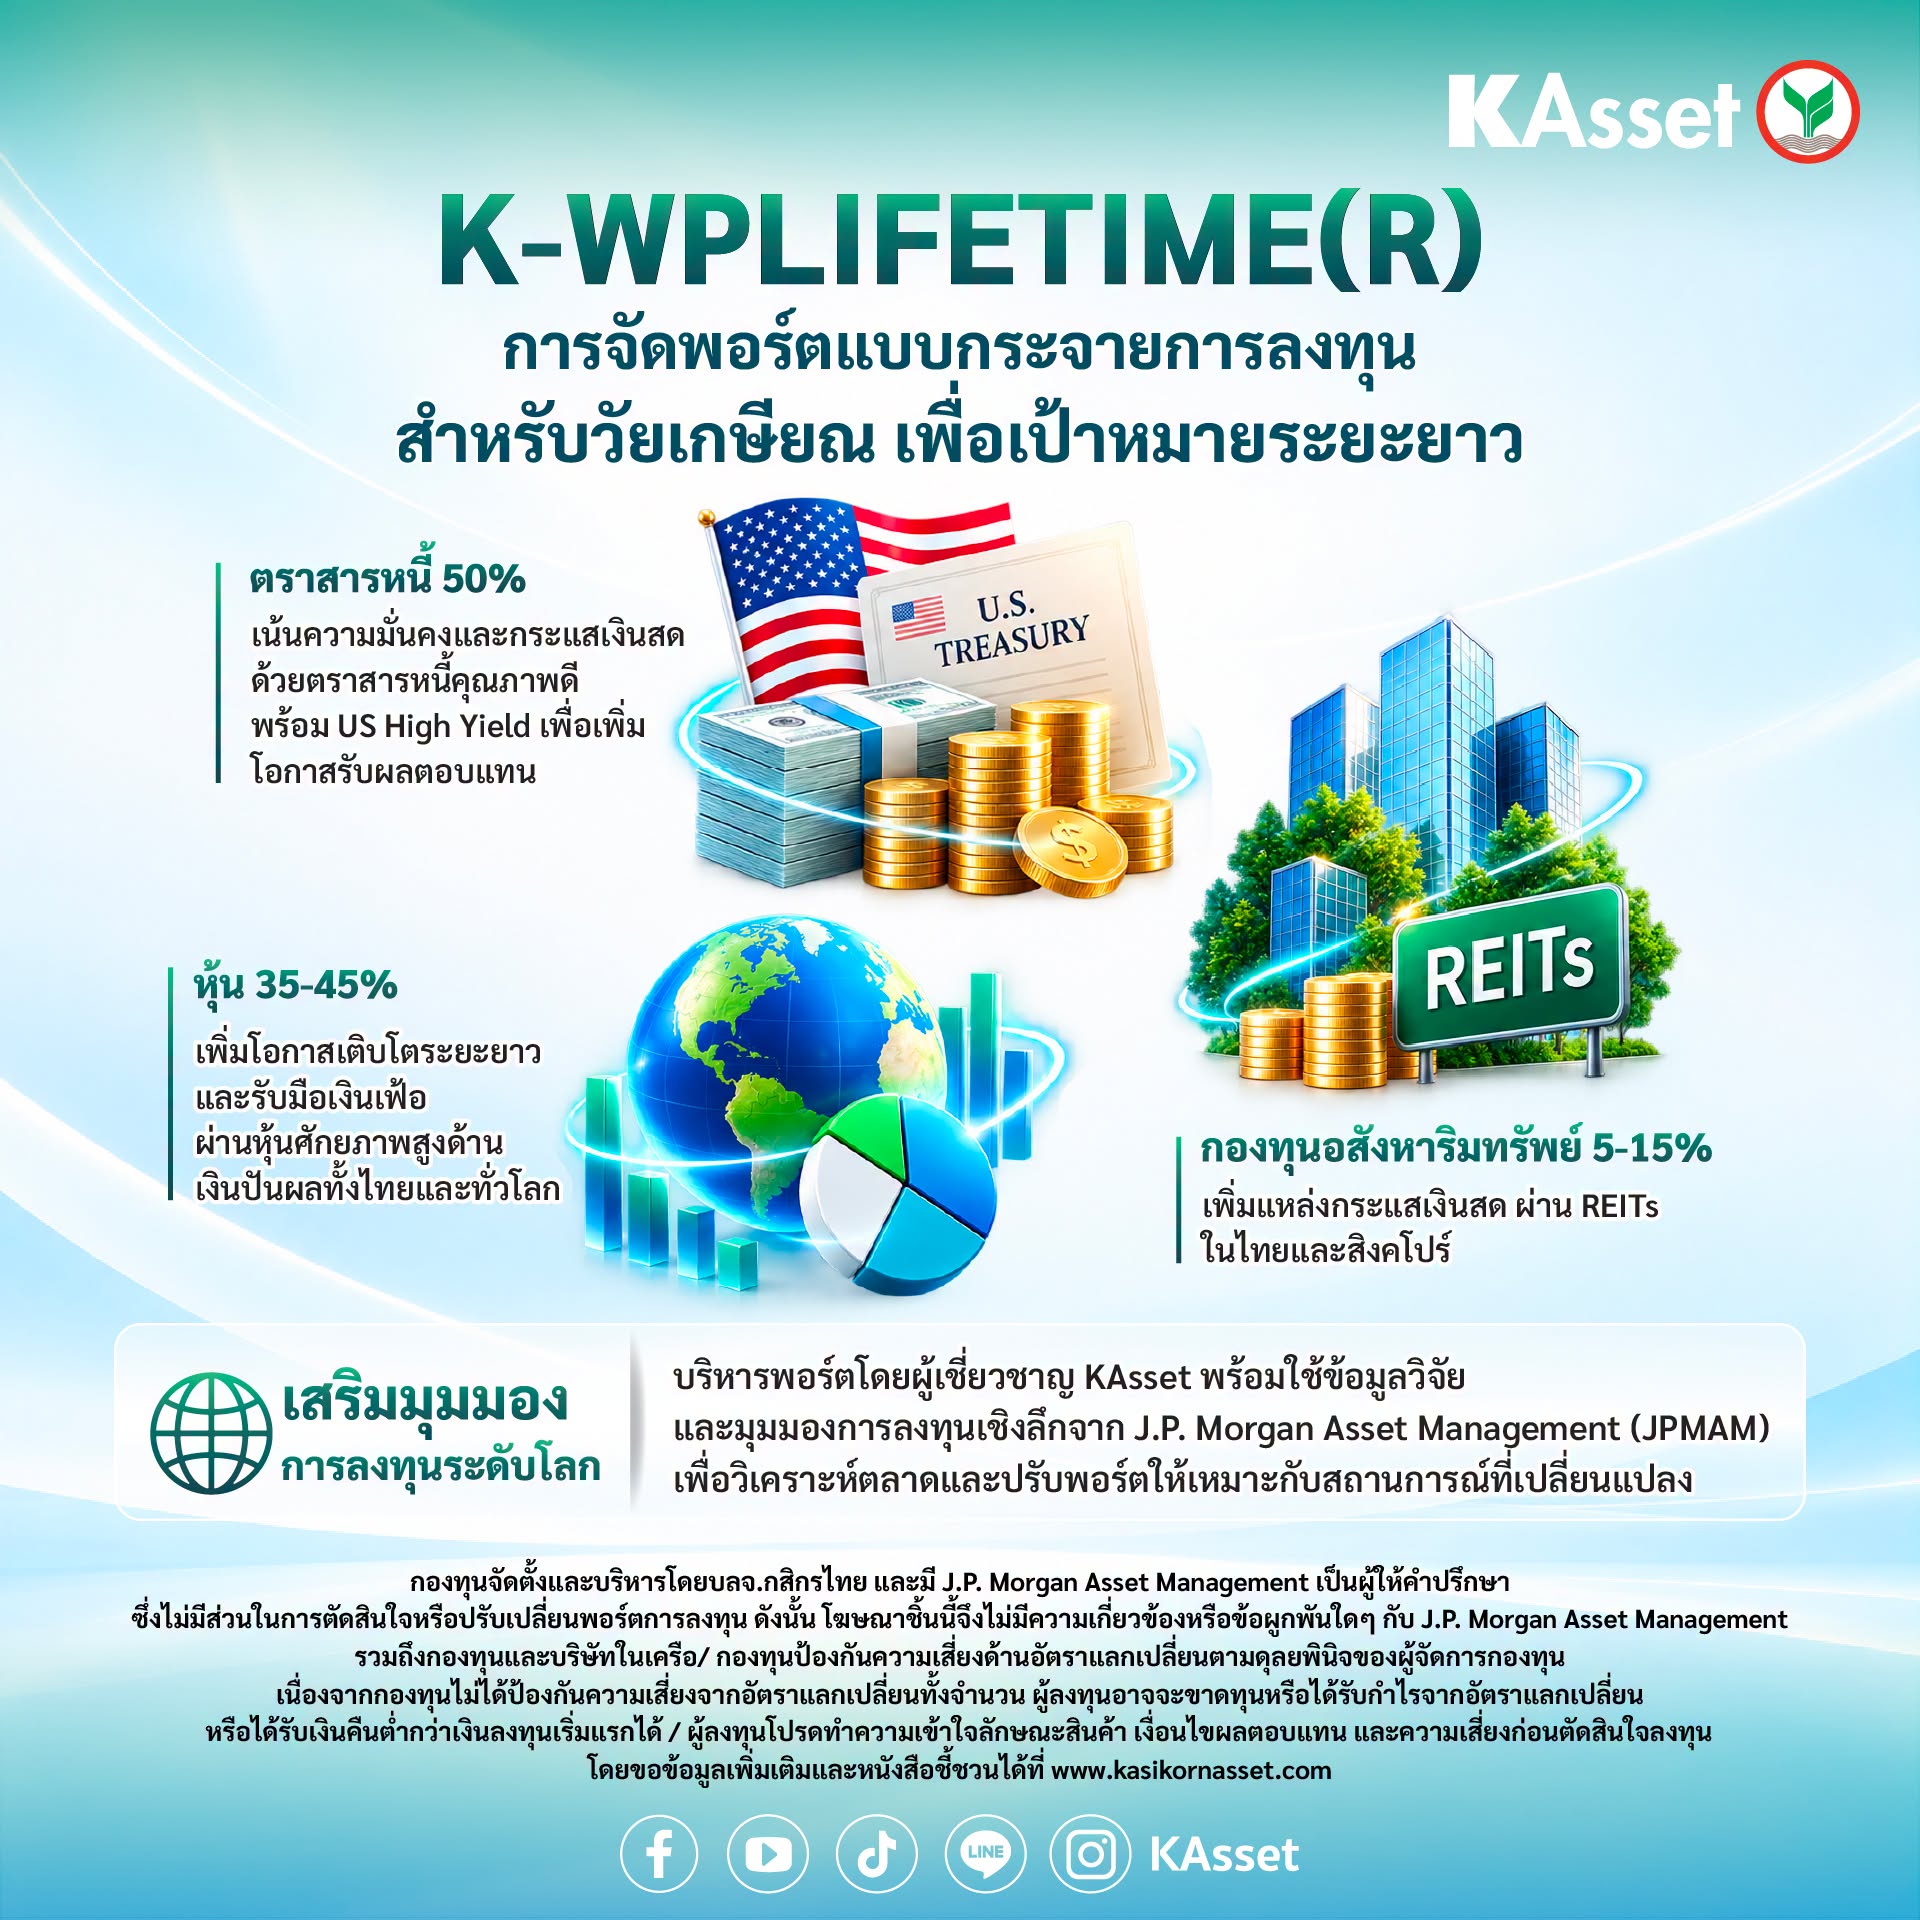
K-WPLIFETIME(R) จึงออกแบบพอร์ตการลงทุนสำหรับวัยเกษียณ และกระจายการลงทุนใน 3 กลุ่มสินทรัพย์หลัก เพื่อสร้างสมดุลระหว่างรายได้ ความมั่นคง และโอกาสเติบโต ได้แก่

● ตราสารหนี้ ประมาณ 50% 
เน้นสร้างความมั่นคงและกระแสเงินสดที่สม่ำเสมอ โดยลงทุนในตราสารหนี้คุณภาพดี (Investment Grade) ทั้งตราสารหนี้ภาคเอกชนไทยและสหรัฐฯ พร้อมกระจายบางส่วนไปยัง US High Yield Corporate Bond เพื่อเพิ่มโอกาสรับผลตอบแทน

● หุ้นประมาณ 35-45% 
เพิ่มโอกาสให้เงินลงทุนเติบโตในระยะยาว และช่วยรับมือกับเงินเฟ้อ โดยเน้นหุ้นที่มีศักยภาพในการจ่ายเงินปันผล (High Dividend) ทั้งในไทยและตลาดหุ้นทั่วโลก

● กองทุนอสังหาริมทรัพย์ ประมาณ 5-15% 
อีกหนึ่งแหล่งของกระแสเงินสด ด้วยการลงทุนใน REITs ทั้งในประเทศไทยและสิงคโปร์ ซึ่งมีโอกาสสร้างรายได้จากอสังหาริมทรัพย์

นอกจากนี้ กองทุนนี้บริหารจัดการพอร์ตการลงทุนโดยผู้เชี่ยวชาญจาก KAsset พร้อมเสริมความแข็งแกร่งด้วยข้อมูลเชิงลึกจาก J.P. Morgan Asset Management (JPMAM) บริษัทจัดการลงทุนระดับโลก โดยนำจุดแข็งด้านงานวิจัยและมุมมองการลงทุนเชิงลึกจาก JPMAM มาใช้ประกอบการประเมินสถานการณ์ตลาด เพื่อให้ KAsset สามารถปรับพอร์ตได้อย่างเหมาะสม แม่นยำ และพร้อมรับมือกับสภาวะตลาดที่เปลี่ยนแปลงอยู่ตลอด​

K-WPLIFETIME(R) เน้นการลงทุนระยะยาว โดยมีเป้าหมายหลักอยู่ 2 อย่างคือ "ทำให้เงินต้นเติบโต" ควบคู่ไปกับ "การสร้างกระแสเงินสดออกมาให้ใช้อย่างสม่ำเสมอ"

กองทุนเหมาะกับใคร?
● ผู้ที่เกษียณแล้ว หรือกำลังวางแผนเกษียณ
● ผู้ที่ต้องการโอกาสสร้างกระแสเงินสดจากเงินลงทุนอย่างสม่ำเสมอ
● ผู้ที่ต้องการให้เงินเติบโตระยะยาว โดยสามารถลงทุนได้ 5 ปีขึ้นไป
● ผู้ที่รับความผันผวนจากการลงทุนในต่างประเทศ รวมถึงความเสี่ยงจากอัตราแลกเปลี่ยนได้
● เหมาะสำหรับผู้ที่ต้องการโอกาสรับกระแสเงินสดผ่านการรับซื้อคืนหน่วยลงทุนอัตโนมัติลงทุนอย่างสม่ำเสมอ เนื่องจากกองทุนจะมีการจ่ายเงิน Auto Redemption ไม่เกินปีละ 12 ครั้ง

เพราะวัยเกษียณไม่ใช่แค่ช่วงเวลาที่ต้อง “มีเงินพอใช้” แต่ยังเป็นช่วงเวลาที่ควรมีอิสระในการใช้ชีวิตอย่างที่ต้องการ ให้ K-WPLIFETIME(R) เป็นตัวช่วยในการวางแผนเงินหลังเกษียณของคุณ​


858121492_2064973474153447_8086182465008233009_n.jpg

โปรพิเศษ! เมื่อลงทุน K-WPLIFETIME(R) ผ่านทุกช่องทางของ บลจ.กสิกรไทย 
ยอดสุทธิทุก 1 ล้านบาท รับหน่วยลงทุน K-WPLIFETIME(R) มูลค่า 2,000 บาท (สูงสุดไม่เกิน 20,000 บาท/ท่าน) 

ระหว่างวันที่ 20 ตุลาคม - 30 ธันวาคม 2569 ⏳ และถือครองหน่วยลงทุนถึงวันที่ 31 มีนาคม 2570 พิเศษ! ยกเว้น Front-end Fee ถึง 29 ม.ค. 70

รายละเอียดโปรโมชันเพิ่มเติม https://www.kasikornasset.com/th/market-update/Pages/News-20261019%20K-WPLIFETIME(R).aspx

*เงื่อนไขเป็นไปตามที่บลจ.กสิกรไทยกำหนด

ที่มา: บลจ.กสิกรไทย 

ข้อมูล ณ วันที่ 2 พ.ย​. 2026

คำเตือน : กองทุนป้องกันความเสี่ยงด้านอัตราแลกเปลี่ยนตามดุลยพินิจของผู้จัดการกองทุน เนื่องจากกองทุนไม่ได้ป้องกันความเสี่ยงจากอัตราแลกเปลี่ยนทั้งจำนวน ผู้ลงทุนอาจจะขาดทุนหรือได้รับกำไรจากอัตราแลกเปลี่ยนหรือได้รับเงินคืนต่ำกว่าเงินลงทุนเริ่มแรกได้ / ผู้ลงทุนโปรดทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุน โดยขอข้อมูลเพิ่มเติมและหนังสือชี้ชวนได้ที่ www.kasikornasset.com​


k-wealthplus, k-wp, k-wpbalanced, k-wpspeedup, k-wpultimate ,กองทุน wealthplus, กองทุนแนะนำ, กองทุนกสิกรไทย​ 

​
​

Yes
11/2/2026
0
situation