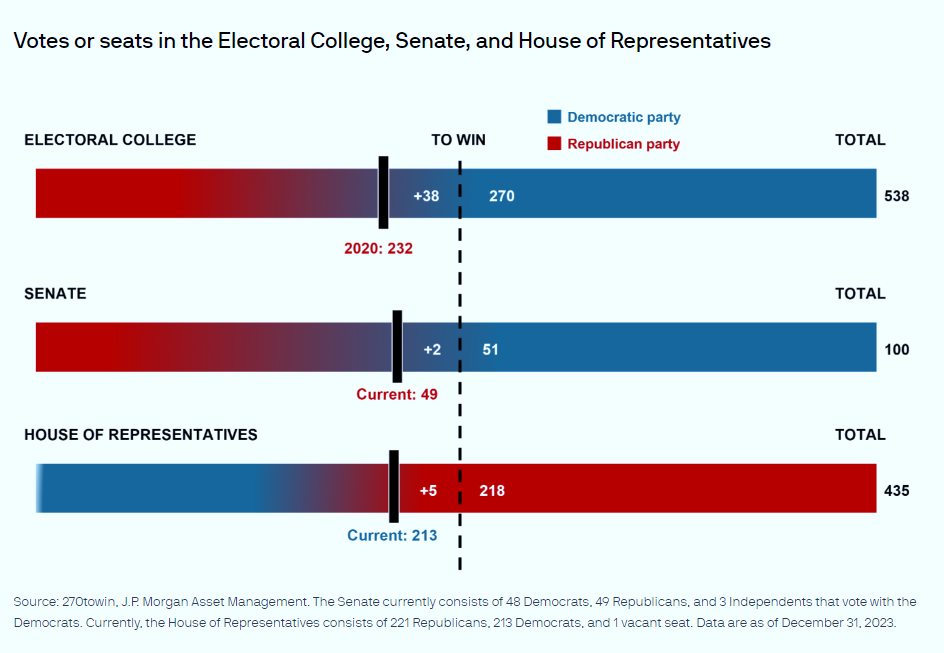
ผลการเลือกตั้งกลางเทอมสหรัฐฯ ปี 2026 นำมาซึ่งการเปลี่ยนแปลงครั้งสำคัญของภูมิทัศน์การเมือง เมื่อพรรคเดโมแครตสามารถครองเสียงข้างมากได้ทั้งในสภาผู้แทนราษฎรและวุฒิสภา ส่งผลให้อำนาจในการผลักดันนโยบายของประธานาธิบดีถูกจำกัดมากขึ้น และสหรัฐฯ ก้าวเข้าสู่ภาวะที่เรียกว่า “Divided Government” อย่างชัดเจน
สำหรับนักลงทุน คำถามสำคัญอาจไม่ใช่เพียงว่า “พรรคไหนชนะ” แต่คือ ดุลอำนาจทางการเมืองที่เปลี่ยนไปจะส่งผลต่อเศรษฐกิจ เงินเฟ้อ อัตราดอกเบี้ย การค้า และตลาดการเงินอย่างไร มุมมองของ J.P. Morgan Asset Management สะท้อนว่า แม้การเมืองสหรัฐฯ จะเปลี่ยนไปอย่างมีนัยสำคัญ แต่ปัจจัยพื้นฐานทางเศรษฐกิจและผลประกอบการของบริษัทน่าจะยังเป็นตัวแปรสำคัญที่สุดสำหรับทิศทางตลาดในระยะต่อไป
การเมืองที่เดินหน้าได้ยากขึ้น อาจไม่ใช่ข่าวร้ายสำหรับตลาด
เมื่อพรรคเดโมแครตครองเสียงข้างมากในสภาคองเกรส ความสามารถของประธานาธิบดีในการผลักดันกฎหมายใหม่ย่อมลดลง โดยเฉพาะนโยบายที่มีความแตกต่างทางความคิดเห็นสูง เช่น การลดภาษี มาตรการกระตุ้นเศรษฐกิจขนาดใหญ่ หรือการเปลี่ยนแปลงนโยบายการคลังอย่างมีนัยสำคัญ ในมุมของตลาดการเงิน ภาวะ Gridlock หรือการที่รัฐบาลผลักดันนโยบายใหม่ได้ยากขึ้น ไม่จำเป็นต้องเป็นผลลบเสมอไป ในทางตรงกันข้าม นักลงทุนอาจมองว่าสภาพแวดล้อมดังกล่าวช่วยลดความเสี่ยงจากการเปลี่ยนแปลงนโยบายอย่างรวดเร็วและรุนแรง ทำให้ภาคธุรกิจสามารถประเมินทิศทางภาษี การใช้จ่ายภาครัฐ และกฎระเบียบต่างๆ ได้ง่ายขึ้น
J.P. Morgan คาดว่าโอกาสของมาตรการกระตุ้นเศรษฐกิจขนาดใหญ่ในช่วงสองปีข้างหน้าจะลดลง แม้ว่าพรรคเดโมแครตอาจต้องการเพิ่มความช่วยเหลือแก่ภาคครัวเรือนและเพิ่มภาษีสำหรับบริษัทหรือผู้มีรายได้สูง แต่ข้อเสนอเหล่านี้ยังต้องเผชิญข้อจำกัดทั้งจากกระบวนการในสภาและอำนาจยับยั้งของประธานาธิบดี ผลลัพธ์ที่มีความเป็นไปได้มากกว่าจึงเป็นสภาพแวดล้อมที่ ไม่มี Fiscal Stimulus ขนาดใหญ่เพิ่มเติม ขณะเดียวกันก็ไม่มีการเปลี่ยนแปลงโครงสร้างภาษีครั้งใหญ่
ในเชิงการลงทุน ภาพดังกล่าวอาจเป็นปัจจัยสนับสนุนตลาดตราสารหนี้ เนื่องจากการใช้จ่ายภาครัฐที่เพิ่มขึ้นอย่างจำกัดช่วยลดความเสี่ยงที่เศรษฐกิจและเงินเฟ้อจะเร่งตัวขึ้นอีกครั้ง และอาจช่วยลดแรงกดดันด้านขาขึ้นต่ออัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ
อย่างไรก็ตาม ความเสี่ยงด้านการคลังไม่ได้หายไปทั้งหมด นักลงทุนยังจำเป็นต้องติดตามประเด็น Government Shutdown และ Debt Ceiling ซึ่งอาจกลับมาสร้างความผันผวนให้กับตลาดในช่วงปี 2027-2028 “ค่าครองชีพ” กำลังกลายเป็นโจทย์สำคัญของนโยบายสหรัฐฯ
หนึ่งในข้อความสำคัญจากผลการเลือกตั้งครั้งนี้ คือความกังวลเรื่องค่าครองชีพหรือ “Affordability” ของประชาชนสหรัฐฯ ค่ารักษาพยาบาล ค่าไฟ และค่าใช้จ่ายในชีวิตประจำวันที่เพิ่มขึ้นล้วนมีส่วนต่อการตัดสินใจของผู้มีสิทธิเลือกตั้ง ซึ่งจะทำให้ทั้งสองพรรคต้องให้ความสำคัญกับนโยบายที่ช่วยลดภาระของครัวเรือนมากขึ้น แต่ข้อจำกัดทางการเมืองทำให้การออกมาตรการขนาดใหญ่อาจไม่ง่าย สิ่งที่มีโอกาสเกิดขึ้นจึงเป็นมาตรการเฉพาะจุดและการประนีประนอมระหว่างสองพรรค มากกว่าการเปลี่ยนแปลงเชิงโครงสร้างครั้งใหญ่ ประเด็นดังกล่าวมีความสำคัญต่อการลงทุน เพราะหากรัฐบาลหันมาให้ความสำคัญกับการควบคุมค่าครองชีพมากขึ้น นโยบายที่ทำให้ต้นทุนของผู้บริโภคเพิ่มขึ้น ไม่ว่าจะเป็นภาษีนำเข้า ราคาพลังงาน หรือค่าไฟฟ้า อาจเผชิญแรงกดดันทางการเมืองมากขึ้นตามไปด้วย
AI ยังเดินหน้าต่อ แต่เส้นทางข้างหน้าอาจ “แพงขึ้น ช้าลง และเลือกผู้ชนะมากขึ้น”
หนึ่งในผลกระทบที่น่าสนใจที่สุดจากการเปลี่ยนแปลงทางการเมืองครั้งนี้อยู่ในอุตสาหกรรม AI และ Data Center ในช่วงที่ผ่านมา การลงทุนด้าน AI Infrastructure เติบโตอย่างรวดเร็ว แต่การขยาย Data Center จำนวนมากเริ่มสร้างผลกระทบต่อชุมชน โดยเฉพาะความต้องการใช้ไฟฟ้าที่เพิ่มขึ้น การลงทุนในระบบสายส่ง และความกังวลว่าประชาชนอาจต้องเป็นผู้รับภาระค่าใช้จ่ายบางส่วนผ่านค่าไฟที่สูงขึ้น แรงต่อต้านต่อการก่อสร้าง Data Center จึงเพิ่มขึ้นในหลายพื้นที่ และอาจนำไปสู่กระบวนการอนุมัติโครงการที่เข้มงวดกว่าเดิม
อย่างไรก็ตาม J.P. Morgan ยังไม่ได้มองว่า AI Investment Boom กำลังจะสิ้นสุดลง แต่สิ่งที่กำลังเปลี่ยนคือ “ลักษณะ” ของการเติบโต
ยุคต่อไปของ AI อาจเป็นยุคที่การลงทุน มีต้นทุนสูงขึ้น ใช้เวลานานขึ้น และกระจุกตัวอยู่กับบริษัทที่มีความแข็งแกร่งทางการเงินมากขึ้น
บริษัทขนาดใหญ่ที่มี Balance Sheet แข็งแกร่ง มี Cash Flow สูง และสามารถลงทุนด้านพลังงานหรือโครงสร้างพื้นฐานด้วยตนเองได้ ย่อมมีความได้เปรียบมากกว่าผู้ประกอบการที่ต้องพึ่งพาเงินทุนภายนอกสูง สำหรับนักลงทุน นี่อาจเป็นจุดเปลี่ยนสำคัญของ AI Theme
คำถามในช่วงแรกของ AI Boom อาจเป็นว่า “บริษัทใดลงทุนใน AI มากที่สุด?”แต่ในระยะต่อไป คำถามที่สำคัญกว่าอาจกลายเป็นว่า “บริษัทใดสามารถสร้างรายได้ กำไร และผลตอบแทนจากเงินลงทุนใน AI ได้จริง?”
ดังนั้น การพิจารณา Cash Flow, Balance Sheet, AI Monetization และ Return on Invested Capital หรือ ROIC จะมีความสำคัญเพิ่มขึ้น ในอีกมุมหนึ่ง การลงทุนใน AI อาจไม่จำเป็นต้องจำกัดอยู่เฉพาะผู้ผลิตชิปหรือบริษัทเทคโนโลยีขนาดใหญ่ นักลงทุนอาจเริ่มมองหาโอกาสในธุรกิจที่เกี่ยวข้องกับไฟฟ้า โครงสร้างพื้นฐาน ระบบส่งพลังงาน ตลอดจนบริษัทในอุตสาหกรรมอื่นที่สามารถนำ AI มาเพิ่ม Productivity และสร้างกำไรได้จริง แม้จะมีเสียงคัดค้านในระดับท้องถิ่น แต่การออกมาตรการระงับการก่อสร้างในระดับรัฐยังทำได้ยาก
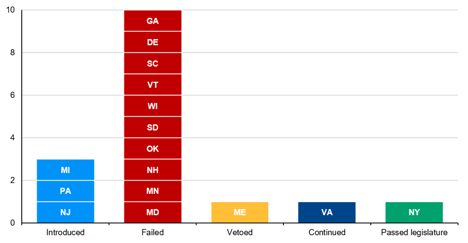
ที่มา: National Conference of State Legislatures (NCSL), J.P. Morgan Asset Management
ครอบคลุมร่างกฎหมายระดับรัฐในปี 2026 ที่เสนอให้ ระงับชั่วคราวหรือห้ามการพัฒนา Data Center แห่งใหม่ โดยสถานะ “Failed” รวมถึงร่างกฎหมายที่สิ้นสุดการพิจารณาในชั้นกรรมาธิการเมื่อสมัยประชุมสิ้นสุดลง สำหรับรัฐ New York มาตรการระงับการพัฒนา (moratorium) มีผลบังคับใช้ผ่านคำสั่งฝ่ายบริหาร ขณะที่ร่างกฎหมายที่เกี่ยวข้องได้ผ่านสภานิติบัญญัติแล้ว แต่ ยังไม่ได้รับการลงนาม ณ วันที่ 31 ตุลาคม 2026 ทั้งนี้ ข้อมูลไม่รวมคำสั่งฝ่ายบริหารและการระงับสิทธิประโยชน์ทางภาษีในรัฐอื่นๆ ข้อมูล ณ วันที่ 15 กันยายน 2026
สงครามการค้าอาจผ่อนคลาย แต่การแข่งขันระหว่างสหรัฐฯ และจีนยังอยู่
ด้านการค้า J.P. Morgan มองว่าอัตราภาษีนำเข้าที่แท้จริงของสหรัฐฯ ซึ่งลดลงมาอยู่บริเวณ 10.6% จากระดับประมาณ 30% หลัง Liberation Day มีแนวโน้มค่อยๆ ลดลงต่อไป เหตุผลสำคัญคือ Tariff เริ่มกลายเป็นประเด็นที่ได้รับความนิยมลดลงจากประชาชนทั้งสองฝั่งการเมือง โดยเฉพาะเมื่อภาษีนำเข้าส่งผลต่อต้นทุนสินค้าและค่าครองชีพภายในประเทศ
อย่างไรก็ตาม การลดภาษีน่าจะเกิดขึ้นอย่างค่อยเป็นค่อยไป เพราะประธานาธิบดียังคงมีอำนาจในการดำเนินนโยบายการค้าอยู่มาก หาก Trade Tension ลดลงจริง ย่อมถือเป็นปัจจัยบวกต่อการค้าโลก Supply Chain และตลาดหุ้นนอกสหรัฐฯ โดย J.P. Morgan มองว่าตลาดยุโรปอาจเป็นหนึ่งในผู้ได้รับประโยชน์หากความสัมพันธ์ระหว่างสหรัฐฯ กับประเทศพันธมิตรปรับตัวดีขึ้น แต่มีข้อยกเว้นที่สำคัญคือ “จีน” นโยบายของสหรัฐฯ ต่อจีนมีโอกาสเปลี่ยนแปลงค่อนข้างน้อย เพราะการแข่งขันเชิงยุทธศาสตร์กับจีนเป็นหนึ่งในไม่กี่ประเด็นที่ทั้งพรรคเดโมแครตและรีพับลิกันมีความคิดเห็นไปในทิศทางเดียวกัน ดังนั้น แม้ความตึงเครียดทางการค้ากับประเทศอื่นอาจลดลง แต่ US-China Strategic Competition ยังคงเป็นหนึ่งในธีมสำคัญระยะยาวของเศรษฐกิจโลก
ภูมิรัฐศาสตร์ยังเป็นความเสี่ยงที่ไม่ควรมองข้าม
อีกตัวแปรที่มีความสำคัญต่อตลาดในระยะสั้นคือสถานการณ์ระหว่างสหรัฐฯ และอิหร่าน J.P. Morgan ประเมินว่ารัฐบาลสหรัฐฯ มีแรงจูงใจที่จะหาทางออกจากความขัดแย้งภายในระยะหลายสัปดาห์ถึงหลายเดือน เนื่องจากแรงกดดันจากทั้งราคาน้ำมัน ความคิดเห็นของประชาชน และข้อจำกัดด้านงบประมาณจากสภาชุดใหม่ หากสามารถนำไปสู่การประนีประนอมได้ ราคาน้ำมันอาจมีโอกาสปรับตัวลดลง ซึ่งจะช่วยลดแรงกดดันด้านเงินเฟ้อ ในทางกลับกัน หากเกิดการยกระดับของความขัดแย้ง นักลงทุนจำเป็นต้องระวังผลกระทบที่อาจส่งผ่านเป็นลูกโซ่จาก ราคาน้ำมันที่สูงขึ้น ไปสู่เงินเฟ้อ อัตราผลตอบแทนพันธบัตร และท้ายที่สุดคือ Valuation ของตลาดหุ้น ภูมิรัฐศาสตร์จึงยังเป็นความเสี่ยงสำคัญ แม้ว่าภาพการเมืองภายในสหรัฐฯ จะเริ่มมีความชัดเจนขึ้นแล้วก็ตาม
ดุลอำนาจใหม่อาจช่วยลดความกังวลต่อความเป็นอิสระของ Fed
ผลการเลือกตั้งยังมีความหมายต่อ Federal Reserve เนื่องจากวุฒิสภามีบทบาทในการรับรองผู้ดำรงตำแหน่งสำคัญใน Fed การที่พรรคเดโมแครตควบคุมวุฒิสภาอาจทำให้การปรับเปลี่ยนองค์ประกอบของ Fed Board ทำได้ยากขึ้น และช่วยลดความกังวลว่าการเมืองอาจเข้ามามีอิทธิพลต่อนโยบายการเงินมากเกินไป สำหรับตลาด นี่ถือเป็นประเด็นสำคัญ เพราะความน่าเชื่อถือและความเป็นอิสระของธนาคารกลางถือเป็นหนึ่งในรากฐานสำคัญของเสถียรภาพทางเศรษฐกิจ หากตลาดเชื่อมั่นว่า Fed จะยังคงตัดสินใจบนพื้นฐานของเงินเฟ้อ การจ้างงาน และข้อมูลเศรษฐกิจ มากกว่าแรงกดดันทางการเมือง ความเสี่ยงที่ตลาดจะเรียกร้อง Risk Premium เพิ่มขึ้นจากความไม่แน่นอนด้านนโยบายการเงินก็มีโอกาสลดลง
การเมืองเปลี่ยน แต่ปัจจัยพื้นฐานยังสำคัญกว่า
เมื่อมองภาพรวม ผลการเลือกตั้งครั้งนี้ไม่ได้ทำให้ Investment Case ของสินทรัพย์เสี่ยงเปลี่ยนไปทั้งหมด แต่ทำให้ “โจทย์” ของการลงทุนเปลี่ยนไป สำหรับตลาดหุ้นสหรัฐฯ ประวัติศาสตร์ที่ผ่านมาให้ภาพที่น่าสนใจ โดย J.P. Morgan ระบุว่า นับตั้งแต่ปี 1950 ดัชนี S&P 500 ปรับตัวสูงขึ้นในช่วง 12 เดือนหลังการเลือกตั้งกลางเทอมทุกครั้ง และให้ผลตอบแทนเฉลี่ยประมาณ 15% แม้แน่นอนว่าผลตอบแทนในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต ขณะเดียวกัน ภาวะ Gridlock อาจช่วยจำกัดการกระตุ้นเศรษฐกิจเพิ่มเติม และหากเงินเฟ้อชะลอตัวตามที่ J.P. Morgan คาด โดยเข้าใกล้ระดับ 2% ในเดือนพฤษภาคม 2027 แรงกดดันด้านขาขึ้นต่อ Bond Yield ก็อาจลดลง ซึ่งจะสร้างสภาพแวดล้อมที่สนับสนุนตลาดตราสารหนี้มากขึ้น ส่วนตลาดหุ้น แนวโน้มยังไม่ได้ชี้ว่าควรถอยออกจาก AI แต่กำลังชี้ว่า การลงทุนใน AI จำเป็นต้อง Selective มากขึ้น เมื่อ Data Center มีต้นทุนสูงขึ้น พลังงานกลายเป็นข้อจำกัด และการสร้างผลตอบแทนจากเงินลงทุนมีความสำคัญมากขึ้น บริษัทที่สามารถเปลี่ยน AI Capex ให้กลายเป็น Productivity, Revenue และ Profit ได้จริงน่าจะได้รับความสนใจมากกว่าการลงทุนตามกระแส AI เพียงอย่างเดียว ในเวลาเดียวกัน นักลงทุนอาจพิจารณากระจายโอกาสออกจากหุ้น AI Leaders ไปสู่ตลาดและอุตสาหกรรมอื่นมากขึ้น โดยเฉพาะหากความสัมพันธ์ระหว่างสหรัฐฯ กับประเทศพันธมิตรปรับตัวดีขึ้น และความตึงเครียดด้านการค้าเริ่มผ่อนคลาย
บทสรุป: จาก “การเมืองจะไปทางไหน” สู่ “ปัจจัยพื้นฐานจะพาเราไปทางไหน”
ผลการเลือกตั้งกลางเทอมสหรัฐฯ ปี 2026 ถือเป็นการเปลี่ยนแปลงทางการเมืองครั้งสำคัญ แต่สำหรับนักลงทุน การเปลี่ยนแปลงดังกล่าวอาจไม่ได้หมายความว่าจะต้องเปลี่ยนทิศทางการลงทุนทั้งหมด สิ่งที่เปลี่ยนอย่างชัดเจนคือ สหรัฐฯ มีแนวโน้มเข้าสู่ช่วงที่การออกนโยบายขนาดใหญ่ทำได้ยากขึ้น การกระตุ้นเศรษฐกิจเพิ่มเติมมีข้อจำกัดมากขึ้น ขณะที่นโยบายการค้าและความสัมพันธ์กับพันธมิตรอาจค่อยๆ ผ่อนคลายลง สภาพแวดล้อมเช่นนี้อาจเป็นผลดีต่อตลาดตราสารหนี้หากเงินเฟ้อและการเติบโตชะลอลงตามคาด ขณะที่ตลาดหุ้นยังมีโอกาสเดินหน้าต่อ แต่การสร้างผลตอบแทนอาจต้องพึ่งพาการเลือกบริษัทและการกระจายการลงทุนมากขึ้นกว่าที่ผ่านมา สำหรับธีม AI การเติบโตยังไม่ได้สิ้นสุดลง แต่กำลังก้าวเข้าสู่ช่วงที่ตลาดจะเริ่มแยกแยะระหว่าง “บริษัทที่ลงทุนใน AI” กับ “บริษัทที่สามารถสร้างผลตอบแทนจาก AI ได้จริง” ท้ายที่สุด แม้การเมืองจะเป็นปัจจัยที่สร้างความผันผวนให้กับตลาดได้ในระยะสั้น แต่ในระยะยาว ทิศทางเศรษฐกิจ เงินเฟ้อ อัตราดอกเบี้ย การเติบโตของกำไร และ Valuation ยังคงเป็นปัจจัยสำคัญในการกำหนดผลตอบแทนของสินทรัพย์
สำหรับนักลงทุน แนวทางในระยะต่อไปจึงอาจไม่ใช่การพยายามคาดการณ์ทุกความเคลื่อนไหวทางการเมือง แต่คือการรักษาพอร์ตให้มีความยืดหยุ่น กระจายความเสี่ยงอย่างเหมาะสม และเพิ่มความสำคัญกับคุณภาพของสินทรัพย์ที่ลงทุน ท่ามกลางโลกการลงทุนที่ยังเต็มไปด้วยทั้งโอกาสและความไม่แน่นอน
ที่มา: KAsset Investment Strategy
บทความนี้เรียบเรียงจากข้อมูล J.P. Morgan Asset Management เพื่อวัตถุประสงค์ในการให้ข้อมูลและมุมมองด้านการลงทุน มิใช่คำแนะนำในการซื้อหรือขายหลักทรัพย์หรือกองทุนรวม ผู้ใช้จึงต้องระมัดระวังด้วยวิจารณญาณและรับผิดชอบในความเสี่ยงด้วยตนเอง ผลการดำเนินงานในอดีตมิได้เป็นสิ่งยืนยันผลการดำเนินงานในอนาคต
Yes
11/6/2026
0
situation